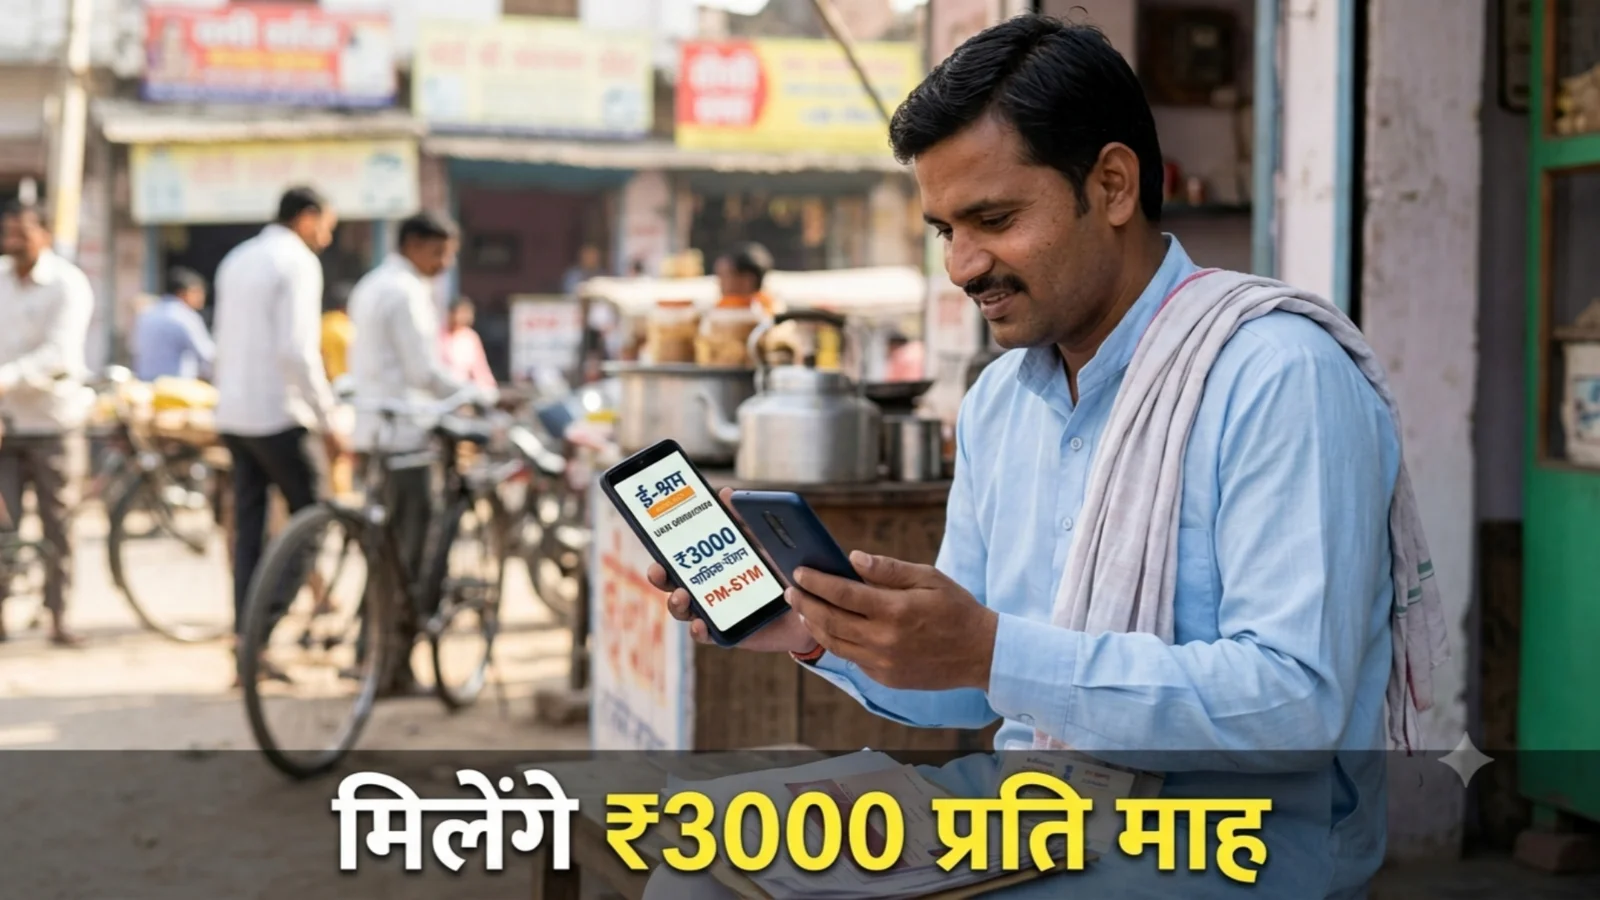
इंटरनेट पर हर जगह बस यही लिखा मिलता है कि ई-श्रम कार्ड धारकों को हर महीने ₹3,000 की पेंशन मिलेगी। लेकिन हकीकत यह है कि सिर्फ ई-श्रम कार्ड बनवा लेने से खाते में अपने आप कोई पेंशन नहीं आने वाली।
ई-श्रम कार्ड असल में आपका एक पहचान पत्र (Database) है। अगर आपको वाकई 60 की उम्र के बाद ₹3,000 महीने (यानी साल के ₹36,000) पक्के चाहिए, तो आपको ई-श्रम पोर्टल के जरिए प्रधानमंत्री श्रम योगी मानधन (PM-SYM) योजना से जुड़ना पड़ता है।
यह योजना कागजों पर जितनी सीधी दिखती है, ज़मीनी स्तर पर इसमें कुछ पेच हैं जिनका ध्यान रखना जरूरी है।
सबसे बड़ी सच्चाई: यह ‘मुफ़्त’ नहीं, बल्कि ’50-50′ की साझेदारी है
इस योजना का सीधा गणित यह है—आधा पैसा आप देंगे, आधा केंद्र सरकार भरेगी।
- अगर आपकी उम्र 18 साल है, तो आपकी जेब से महीने के सिर्फ ₹55 कटेंगे। सरकार भी अपनी जेब से ₹55 डालेगी। कुल जमा होगा ₹110।
- अगर आपकी उम्र 29 साल है, तो आपको ₹100 महीना देना होगा, और सरकार भी ₹100 मिलाएगी।
- अगर आप 40 की उम्र (अधिकतम सीमा) में जुड़ते हैं, तो आपको हर महीने ₹200 देने होंगे।
यानी आप जितना जमा कर रहे हैं, सरकार ठीक उतना ही पैसा आपके खाते में डालकर इसे दोगुना कर देती है। 60 साल की उम्र पूरी होते ही यह रकम बंद हो जाएगी और आपको सीधे ₹3,000 महीने की पेंशन शुरू हो जाएगी।
कौन जुड़ सकता है और कौन सीधे बाहर होगा?
योजना सिर्फ असंगठित क्षेत्र (Unorganized Sector) के छोटे कामगारों के लिए है—जैसे रेहड़ी-पटरी वाले, दर्जी, ड्राइवर, प्लंबर, मिस्त्री, या छोटे दुकानदार।
इन 3 गलतियों की वजह से फॉर्म रिजेक्ट हो जाता है:
- मासिक कमाई ₹15,000 से ऊपर न हो: अगर आपकी घोषित आमदनी इससे ज़्यादा है, तो आप पात्र नहीं हैं।
- EPFO या ESIC नहीं होना चाहिए: अगर आपकी किसी नौकरी में पहले कभी PF या ESI कटा है, तो आपका UAN सिस्टम सीधे ब्लॉक कर देगा।
- इनकम टैक्स: परिवार में अगर कोई इनकम टैक्स रिटर्न भरता है, तो वे इस योजना का लाभ नहीं ले सकते।
वो 3 बातें जो कोई नहीं बताता (ज़रूर ध्यान रखें)
- बैंक खाते में ऑटो-डेबिट का झंझट: रजिस्ट्रेशन के वक्त बैंक मैंडेट फॉर्म साइन होता है। तय तारीख पर खाते में ₹100-₹200 का बैलेंस ज़रूर रखें। अगर लगातार किस्त बाउंस होती है, तो पेनल्टी लग सकती है या खाता इनएक्टिव हो जाता है।
- अगर बीच में योजना बंद करनी पड़ी तो? डरने की ज़रूरत नहीं है कि पैसा डूब जाएगा। अगर आप 10 साल से पहले बाहर निकलते हैं, तो आपका जमा किया गया पूरा पैसा सेविंग्स बैंक ब्याज के साथ वापस मिल जाता है (हालांकि सरकार वाला हिस्सा वापस नहीं मिलता)।
- पति/पत्नी की सुरक्षा: अगर 60 साल के बाद पेंशनधारक की मृत्यु हो जाती है, तो पेंशन पूरी बंद नहीं होती। जीवनसाथी को 50% पेंशन (यानी ₹1,500 प्रति माह) आजीवन मिलती रहेगी।
खुद मोबाइल से अप्लाई कैसे करें (बिना दलालों के चक्कर काटे)
सीएससी (CSC) सेंटर जाकर ₹30-₹50 देने के बजाय आप खुद maandhan.in पर 5 मिनट में यह काम कर सकते हैं:
- पोर्टल खोलें:
maandhan.inपर जाएं और Self Enrollment पर क्लिक करके अपना मोबाइल नंबर और OTP डालें। - स्कीम चुनें: डैशबोर्ड में जाकर Pradhan Mantri Shram Yogi Maandhan Yojana को सेलेक्ट करें।
- ई-श्रम और बैंक डिटेल: अपना ई-श्रम कार्ड नंबर (UAN), आधार नंबर और बैंक खाता (IFSC कोड सहित) दर्ज करें।
- ऑटो-डेबिट फॉर्म डाउनलोड करें: स्क्रीन पर एक सहमति पत्र (Mandate Form) आएगा। इसका प्रिंट लें या डिजिटल साइन करके वापस अपलोड करें।
- पहली किस्त का भुगतान: पहली किस्त आप अपने UPI (PhonePe/Google Pay) या डेबिट कार्ड से तुरंत भर सकते हैं।
- कार्ड डाउनलोड: पेमेंट होते ही आपका PM-SYM पेंशन कार्ड जनरेट हो जाएगा, जिसमें आपका पेंशन खाता नंबर दर्ज होगा।
अगर आपके पास पहले से ई-श्रम कार्ड है और उम्र 18 से 40 के बीच है, तो चाय-नाश्ते जितने छोटे खर्च (₹55 से ₹200) में बुढ़ापे की एक तय पेंशन बांधने का यह सबसे सुरक्षित सरकारी जरिया है।